一、集成电路设计概述
集成电路(IC)设计是半导体产业链的核心环节,位于产业链上游,负责将系统需求转化为具体的电路设计方案,最终输出电路版图。IC设计企业通常采用Fabless模式,即无晶圆厂模式,专注于芯片的研发、设计、验证和销售,将制造、封装测试等环节外包。根据产品类型,IC设计可分为模拟芯片设计、数字芯片设计、数模混合芯片设计以及射频芯片设计等。
二、国产替代浪潮的驱动力
集成电路产业迎来国产替代浪潮,主要驱动力包括:
- 政策支持:国家出台一系列政策,如《国家集成电路产业发展推进纲要》、集成电路产业投资基金(大基金)等,从资金、税收、人才等方面支持产业发展。
- 供应链安全需求:全球地缘政治变化和贸易摩擦加剧,国内终端厂商意识到供应链自主可控的重要性,加速导入国产芯片。
- 市场需求增长:5G通信、人工智能、物联网、汽车电子等新兴领域快速发展,催生大量芯片需求,为国内设计企业提供市场空间。
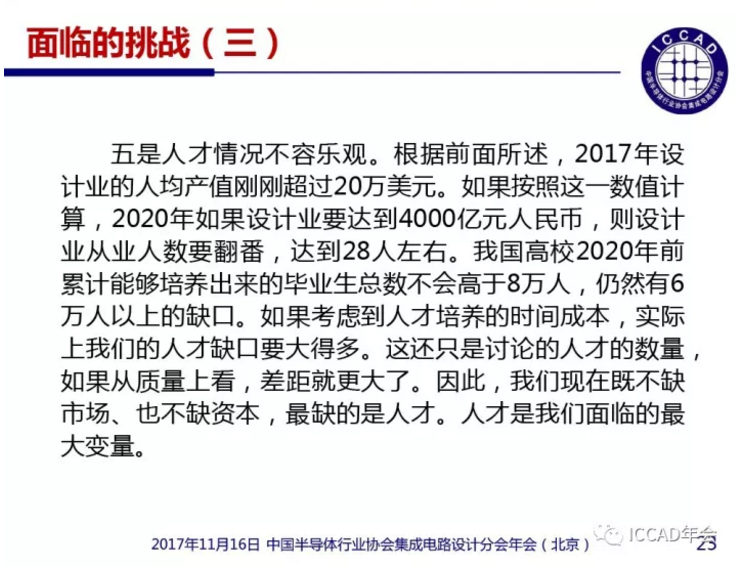
- 技术突破与人才积累:国内企业在部分领域实现技术突破,同时海外人才回流,积累了研发实力。
三、IC设计领域的投资机会
在国产替代背景下,IC设计领域投资机会凸显,可重点关注以下方向:
- 模拟芯片:模拟芯片品类繁多,市场空间大,国产化率较低。国内企业在信号链、电源管理等细分领域逐步突破,具备成长潜力。
- 射频芯片:5G手机和物联网设备推动射频前端芯片需求增长,国内企业在滤波器、功率放大器等环节取得进展,替代空间广阔。
- 存储芯片:DRAM和NAND Flash市场长期被海外巨头垄断,国内企业如长江存储、长鑫存储等逐步量产,带动产业链发展。
- MCU与CPU:物联网和汽车电子带动MCU需求,国内企业在中低端市场实现替代并向高端升级;CPU领域,国产替代需求迫切,生态逐步完善。
- AI与GPU芯片:人工智能应用兴起,AI芯片和GPU设计企业迎来发展机遇,国内涌现出一批有竞争力的公司。
- 汽车电子芯片:汽车电动化、智能化趋势下,车规级芯片需求旺盛,国产替代空间大,但技术壁垒较高。
四、投资逻辑与风险提示
投资逻辑上,建议关注具备核心技术、产品线丰富、客户资源优质的IC设计企业,并重视企业的研发投入和生态建设。需注意以下风险:技术迭代风险、市场竞争加剧、下游需求波动、供应链风险(如晶圆代工产能紧张)、人才流失风险等。国产替代是长期趋势,但过程可能波折,投资者应保持理性,精选个股,长期布局。